ベータ版

X でいま伸びている投稿を、ジャンル別に1日2回ランキング

お金・投資のバズランキング(11月6日 朝)

更新

投資や金融商品の売買をすすめるものではありません。投資の判断はご自身の責任で行ってください。投資の勧誘や「必ず儲かる」といった怪しい話はランキングから外しています。

この回の傾向

この半日のお金は、米国の半導体株安と日経平均の急落をめぐる投資の話題が最も多かった。キオクシアなど個別株での損失の体験談や、相場の振り返り、インデックス投資を勧める意見が並んだ。制度面では、高額療養費の外来特例の廃止方針や、社会保険料、育休中の給付の解説が伸びた。物価高や手取りへの不満、節約レシピも見られた。いずれも個人の見解であり、投資の判断は自己責任である。

  1. 1位
    保団連(全国保険医団体連合会) @hodanren

    解説と反応

    財務省が高額療養費の外来特例の廃止を示したとして、反対を訴える投稿

    財務省が11月4日の財政審で高額療養費の外来特例の廃止を示したとして、高齢者の治療費の負担が増えると反対を訴える投稿。返信では、この特例は70歳以上の外来の月額上限を指すものだと制度を整理する声が最も多かった。議員の年収から削るべきだという反発の声や、反対に賛同する返信もあった。

    この話題のページ
    コメント3件
  2. 2位
    武井佑吏 / YURI TAKEI @_atasea

    解説と反応

    サミットのポイントが1万ポイント貯まり、現金1万円をもらえたという話

    スーパーのサミットでポイントを1万ポイント貯めると、セルフレジでお祝い画面が出て、店員から現金1万円をポチ袋でもらえた、という体験談。返信では、この仕組みを知らなかったという驚きが多かった。5万円までまとめて使えるという補足や、旧ポイントカード時代に同じ経験をしたという返信もあった。

    この話題のページ
    コメント5件
  3. 3位
    Dr.パパ @DrKarte

    e-Taxが止まったな... 国税庁が「外部から不審な通信を検出」で運用停止。 復旧のめどは立たず... → 10月だけでGMO、アフラック438万人分、ソニー子会社258万件、ビックカメラ1490万件、無印のクレカ109万件。もう「ブラック・オクトーバー」って名前までついた → で、トドメに国の納税システム → しかも今、年末調整まっただなか。源泉所得税の納付期限は11/10 ここで一つだけ言っとく。 民間も公共も、入口がぜんぶ同時に殴られてるんやな... 今年の確定申告、早めにやっとこ。システムが生きてるうちに...
    Yahoo!ニュース@YahooNewsTopics
    【e-Taxに不審な通信 緊急メンテ】
    3,485 返信
    13件の返信を読む
    解説と反応

    国税庁のe-Taxが不審な通信の検出で運用停止になったというニュース

    国税庁が外部からの不審な通信を検出してe-Taxの運用を止め、復旧のめどが立たないとして、10月に相次いだ情報流出と並べて早めの申告を促した投稿。返信では、停止後は復旧や還付を装う偽のメールが増えやすいので注意すべきだという呼びかけがあった。青色申告の控除に関わるe-Taxが止まったことへの驚きも見られた。

    この話題のページ
    コメント4件
  4. 4位
    SOU投資ニュース / 米国株・日本株・仮想通貨・AI @SOU_BTC

    ひとこと解説

    米国株が取引開始1時間で時価総額約364兆円を失ったという速報

  5. 5位
    Haruki Watanabe @haruki_wtnb

    ひとこと解説

    研究者を予定規模で採用できなかったという発言への批判の投稿

  6. 6位
    不対電子 @electlone

    ひとこと解説

    日本メーカーの研究開発職の給与水準が低いと指摘する投稿

  7. 7位
    後藤達也 @goto_finance

    🇺🇸 なぜ株高? きのうの東京市場では「民主党大勝→AIデータセンター規制の警戒」で日経平均が3000円安となる場面がありました。 一方、選挙から一夜明けたNY市場では株が上昇し、日経平均先物はきのうの下げ幅をほぼ埋めました。 市場では不透明感の後退をポジティブに捉える声があります。 民主党が大勝し、トランプ氏も結果を受け入れる姿勢を示しました。選挙結果をめぐる混乱が長期化するおそれも意識されていましたが、議会の大枠は早期に定まったと言えます。 また、大統領と議会のねじれにより、共和党、民主党ともに、極端な政策が通りにくくなります。不確実性が従来よりも和らぐとの見方もあります。 ただ、州知事選も含め、データセンター建設への反発の強さもでています。NASDAQが上昇するなかでも、半導体などデータセンター関連銘柄は下落も目立ちました
    画像1
    1,839 返信
    9件の返信を読む
    ひとこと解説

    民主党大勝を受けた日経平均の急落と米国株高の違いを説明する投稿

  8. 8位
    Rico @Ricoricocon

    キオクシア決算後すぐ損切りしとけばよかった。底を耐えようと追証を払い続いて結局損失が増えてしまった。 しかも私は臆病者で怖くて怖くて損切りできなくてこんなことになってしまった。 リスク管理もできていなかった。 こんなことしてしまった自分に心底呆れているし、絶望している。 信用取引は二度とやらないし とても反省している。もっと早く損切りしとけば、、 もう追証を払わないで強制決済されることがこれ以上損失増やさないことだと思う 心のどこかで期待してしまうのと、底だと思いたくて耐えようとしてしまう (7月末暴落時追証の日々に耐えてその後上がった経験したから期待してしまった) その結果これ、、全てはリスク管理できていない私の責任、自己責任 自分を許すことはできなそう、、 メンタルももう限界😢 分割前の6万でポジション減らしとけば たらればが止まらない その時は秋から上がると楽観視してしまっていました。1番は損失を減らしたかったのに結果的にこうなってしまい、リスク管理ができていなかった自分が許せません。 アドバイスしてくれた皆さんにも大変申し訳なく思っています😢 私はばかで株のセンスもないので、 もう二度と信用取引はやりません。 自業自得だけどトラウマになってしまいました。でもとても勉強になりました。 ここ数日はメンタルが限界でXを投稿する心の余裕もありませんでした。 今もいじわるなコメントがきたら今の私の精神状態だときついので、投稿しようか悩みましたが、その後どうなったの?大丈夫?など心配なお声をたくさんいただいていたので、今の現状を投稿することにしました。ご心配していただきありがとうございます😢🙏🏻✨ 画像悪用しないで下さい。 RicoのRを描きました
    画像1
    1,671 返信
    150件の返信を読む
    ひとこと解説

    キオクシア決算後に損切りできず、追証で損失が増えたという体験談

  9. 9位
    精神科医エニ先生|働くADHDのメンタルケア @anydoctor_ADHD

    わからない方もいると思うので、リスクと制度について解説します。 リスクは、学生や無職のうちにWAISを受けに病院へ行くと、その日が「初診日」として記録され、将来働いてから本当に困ったときに、受け取れる障害年金が少なくなったり対象外になったりすることがある、という話です。 障害年金は、病気や障害で働くのが難しくなったときに国からもらえるお金です。老後の年金と同じ仕組みの中にあり、若い人でも受け取れます。 対象は体の障害や内臓の病気だけではありません。「精神の障害」も含まれていて、その中に国の認定基準で「発達障害」という区分がはっきりあります。ADHD・自閉スペクトラム症・学習障害は、うつ病や統合失調症と同じ土俵で対象になります。 ただし、診断名があるだけでは受け取れません。審査で見られるのは「その特性のせいで、日常生活や仕事がどれだけ制限されているか」です。 ・1級:身の回りのことにも常に人の助けが要る ・2級:日常生活がかなり難しく、援助が必要 ・3級:働けるけれど大きな制限があり、配慮がないと続かない 「診断はあるけれど、工夫しながら普通に働けている」人は、多くの場合は対象になりません。「仕事が続かない」「生活が回らない」レベルで困っている人は、発達障害だけでも対象になりえます。 そして「初診日」です。その病気で初めて病院に行った日のことで、発達障害は、大人になってから初めて精神科や心療内科にかかった日が初診日になります。WAISは診察のうえで行う検査なので、その日が初診日として記録されます。 初診日が大事なのは、その日にどの年金に入っていたかで、将来もらえる年金が変わるからです。 ・学生・無職のとき(国民年金) → 障害基礎年金のみ。重い人向けの1級・2級しかなく、軽めの3級がない ・会社員のとき(厚生年金) → 障害厚生年金も対象。3級があり、1・2級なら金額の上乗せもある 働きながら困っている大人に多いのは「軽め」のほうです。今は困っていなくても、将来働いてから本当に行き詰まる人は一定数います。そのとき、学生時代に付いた初診日が足かせになります。 (補足:20歳前に初めて病院にかかった場合は別ルールで、保険料を納めていなくても障害基礎年金の対象になります) ただ個人的には今本当につらくて困っているなら受診はしたほうがいいと思います。先のことを考える余裕があればいいですが、今、症状が重症化することのほうが恐ろしいです。
    岩切健一郎 / 発達障害専門FP(FP1級/CFP®︎)@hokennobro
    これを読んで「WAISを受けてみよう!」と思った学生さんや離職中の方は、障害年金の初診日についても知っておいて欲しい。 将来、障害厚生年金を受け取れない可能性があります。 本当にキツかったらもちろんありですが、もしMBTI的なノリであれば、受けるのはオススメしません。
    851 返信
    3件の返信を読む
    ひとこと解説

    学生や無職のうちにWAISを受けると初診日が決まるリスクを説明する投稿

  10. 10位
    M|海外ディズニー×子連れ旅行 @kaigaidisney

    「そんなにマイル貯まるの?」ってコメントいただいたんですが🥹 私はJAL Suica CLUB-Aゴールドカードに 定期代・生活費・固定費・会社の立替など、できるものはまとめて集約しています💳 特別なことをするというより、 普段の支払いをできるだけ1枚にまとめて、自然とマイルが貯まる仕組みを作ってます☺️ しかも、このカードはJRE POINTも貯まるので、 🛫国内旅行 → どこかにマイル 🚅JRE POINT → どこかにビューーン! みたいに、国内旅行にも使えるのが嬉しい♡ そして貯めたマイルで海外旅行の航空券代を浮かせて、 その分をホテルや現地で楽しむお金に回す🥹 「旅行に行きたいけど、航空券が高い😭」 って人は、普段の支払いから旅行資金を作る方法もあります✈ 私の場合は、このカードを持ってから“旅行に行きやすい暮らし”が作りやすくなりました🥹 気になる方は、11/24までマイルがたくさんもらえるキャンペーンも開催されているみたいなので🥹旅行好きの方は、ぜひ一度カードの詳細をチェックしてみてください👇
    画像1
    M|海外ディズニー×子連れ旅行✈️@kaigaidisney
    年1回はグアムに行こう✈️🌴って、旦那さんと打ち合わせ🥹♡ 娘の分も合わせて、3人でJALマイル6万マイル。 でも正直、 このくらいなら普段の生活でコツコツ貯めていけば全然狙える🥹✨ 「海外旅行=めちゃくちゃお金がかかる」じゃなくて、 マイルを上手に使えば、毎年家族で海外旅行も現実的♡
    画像1
    画像3画像4
    1,073 返信
    3件の返信を読む
    ひとこと解説

    JALのゴールドカードで定期代や生活費を払いマイルを貯める方法の紹介

  11. 11位
    税理士法人トゥモローズ|相続税専門 @tomorrowstax

    ポケカに替えても相続税はかかります。 でも、面白いのはその先です。 相続税を現金で払えないとき、財産そのもので納める「物納」という制度があります。 物納に使える財産には、法律で順番があり、1番は不動産や上場株、2番は非上場株、3番が「動産」。 ポケカは、この3番に入ります。 物納には、得な点もあります。 リザードンを国に渡しても、所得税はかかりません。 売って現金で納めると、買った値段より高く売れた分は、所得税の対象になります。 親が昔、安く買ったリザードンほど、その差は大きくなります。 ところが、物納が認められるのは、分割払いにしても現金で払えないときだけ。 しかもその判定では、値段がはっきりしていて、すぐ売れる財産は、現金と同じに数えられます。 相場が毎日出ていて、カードショップで今日売れるポケカは、まさにそれです。 2024年度に物納が許可されたのは、全国で31件でした(国税庁)。 「リザードンで納めさせてください」と言っても、「リザードンを売って納めてください」と返されるのがオチ。 売れば売ったで、そのもうけは所得税の対象です。
    夜勤投資家@ZS1144649
    もしかして親の資産を全部ポケカとかに変えて相続させたら、相続税ってかからないんじゃね? 現金や株なら課税されるけど、生活保護ですら資産の扱いが違うんやから、これ抜け道にならんの?
    747 返信
    10件の返信を読む
    ひとこと解説

    ポケカに替えても相続税はかかり、物納という制度もあるという投稿

  12. 12位
    青髪のテツ八百屋歴15年 @tetsublogorg

    八百屋から価格のお知らせです。 キャベツは平年の約7割高(1キロ337円)、レタスは6割高、白菜も4割高と、葉物はまだ高いままです。 一方で、にんじんは11月中旬までは安い見通しです。ただ11月後半は長雨の影響で出荷が減りそうなので、買うなら今のうちです。 にんじんを長持ちさせるコツは、 ・水気をしっかり拭く ・1本ずつキッチンペーパーで包む ・ポリ袋に入れて、野菜室に「立てて」保存 ・葉つきなら葉はすぐ切り落とす これで2〜3週間もちますよ。
    1,065 返信
    8件の返信を読む
    ひとこと解説

    キャベツやレタスなど葉物野菜の価格がまだ高いという八百屋のお知らせ

  13. 13位
    ライブドアニュース @livedoornews

    ひとこと解説

    勤務中に株式投資を繰り返した消防士長が懲戒処分になったニュース

  14. 14位
    たなかしゅういちろう @Syubuichirou

    ひとこと解説

    手取り13万円台だった若い頃の副業をめぐる職場とのやり取りの話

  15. 15位
    わっぴー @nicocat3

    ひとこと解説

    データセンターの建設規制の情報が心理戦だと指摘する株式投資の投稿

  16. 16位
    ハヨ⋈ @hayo_mama

    とても同意です👏👏👏3号年金や専業主婦がズルいとか社会的意義があるかの議論の前に「今この日本の状況で」「3号年金を廃止したら」「次に何が起きるか?」を、まず考えた方がいい。3号年金がズルという意見で廃止されたら次に槍玉に挙がるのは「多額の公費が投入されている保育園はズルい」「制度をハックして手当だけ受け取って辞める人がいるから産休手当がズルい」「独身には何の利益もないのに授業料無償化や給食無償化とかの子育て支援が全部ズルい」になって弱いところから支援を削られていくばかりで、どうせ団塊の世代が今の年金制度を利用して逃げ切った後になって「就職氷河期世代の老後をみていたら年金制度が破綻する(とっくに破綻しているのに)」とか政府が言い出して、一気に社会福祉が滅びると思います。他人を呪えばやがて自分にも返ってくることをよく考えないといけない。
    akami@miiiiiakaaaa
    批判されるかもだけどさ 第3号の年金縮小、フルタイムで働くママの一部は不公平、一部は旦那に寄生してるとかめちゃくちゃ叩かれてるけど なら、育休中の年金免除も不公平 低所得で年金免除の人も不公平 納めてないのに、納めたことになるでしょ 不公平になるよね なんで第3号だけ叩かれる?
    1,042 返信
    7件の返信を読む
    ひとこと解説

    3号年金の廃止議論の前に、日本の状況を考えるべきだという意見の投稿

  17. 17位
    倹者の流儀@くらま【公式】 @0AKnAVU5iNHNYa1

    ひとこと解説

    家賃5000円の部屋での節約生活を8年10か月で終えるという報告

  18. 18位
    村上ゆういち|魔界の税理士|暗号資産税務 @Jeanscpa

    批判を覚悟で言いますが、消費税を上げて社会保険料を下げるべきだと思いますよ。 社会保険料も消費税も、社会保障の重要な財源です。 年収500万〜600万円の会社員の場合、家計によっては消費税の3〜5倍程度の社会保険料を負担しています。 しかも社会保険料は会社側にも負担があり、雇用コストにも影響します。 これを消費税に振り替えることで、現役世代だけでなく、年金生活者や資産所得で暮らす人にも、広く負担を分担してもらうことができます。 また、夜職やパパ活などの脱税している方についても、消費税なら負担できます。
    825 返信
    91件の返信を読む
    ひとこと解説

    消費税を上げて社会保険料を下げるべきだという主張の投稿

  19. 19位
    ゆうたろう @artyou1985

    ひとこと解説

    厚生年金の保険料負担が嫌で、抜けたかったと述べる投稿

  20. 20位
    日本経済新聞 電子版(日経電子版) @nikkei

    ひとこと解説

    米半導体株安が波及し、日経平均先物が6万円を割ったニュース

  21. 21位
    パンちゃん @pan28604

    ひとこと解説

    1人前113円で作れる、材料2つの節約つくねのレシピ

  22. 22位
    かいママ保活アドバイザー @hokatsu_kaimama

    育休中にもらえるお金は、2025年4月に大きく変わりました。申請しないと1円も出ないものが2つ増え、申込書の書き方1つで止まるものが1つあります。 妊娠中のあなたへ。産休と育休のお金は、種類が多く、出す先も違い、しかも2025年4月に新しい給付が2つ加わりました。「会社がやってくれる」と思っていると、申請が必要なものを落とします。産休から復職後まで、もらえるお金を時期の順に全部並べ、金額の目安、条件、申請の仕方、よくある落とし穴まで書きます。長いので保存して、必要な時期に開いてください。 ■第1章:全体の地図(時期の順) ①産休中:出産手当金(健康保険)、出産育児一時金(健康保険) ②育休中(1歳まで):育児休業給付金(雇用保険)。夫は出生時育児休業給付金(産後パパ育休)も ③2025年4月から:出生後休業支援給付金(雇用保険)。夫婦で条件を満たすと28日間は実質10割 ④延長中(1歳〜2歳):育児休業給付金の延長 ⑤復職後:育児時短就業給付(雇用保険。2025年4月から) ⑥ずっと:児童手当、子どもの医療費助成、社会保険料の免除 ⑦別に考えるもの:住民税(育休中もかかる) 出す先は、会社経由でハローワーク(②③④⑤)、健康保険(①)、役所(⑥)の3つです。 ■第2章:出産手当金(産休中) □誰が:勤務先の健康保険(協会けんぽ・健康保険組合)に入っている本人 □いくら:標準報酬日額の3分の2×産休の日数。月給30万円なら1日約6,700円、産前42日+産後56日で約65万円 □いつ:産休が終わってから申請し、1〜2か月後に振込。会社が手続きすることが多い □国民健康保険の人(自営業など):原則なし 産休中は会社から給与が出ないことが多いので、この手当が産休中の収入です。 ■第3章:出産育児一時金 □誰が:健康保険または国民健康保険に入っている本人(または被扶養者) □いくら:1児につき50万円(産科医療補償制度の対象の出産。対象外は48.8万円) □どうやって:直接支払制度なら病院が受け取り、出産費用との差額を払うか受け取る。制度を使わない場合は自分で申請 出産費用が50万円を超える病院では、差額を退院時に払います。超えない場合は、差額が後日振り込まれます(申請が必要)。 ■第4章:育児休業給付金(育休中の柱) □誰が:雇用保険に入っていて、育休前の2年間に、賃金の支払いの基礎になる日が11日以上ある月が12か月以上ある人(原則) □いくら:休業開始時の賃金の67%(育休開始から180日まで)、その後50%。上限額があります □税金:非課税。社会保険料も免除されるので、手取りの感覚では額面の8割前後 □いつ:育休開始から2か月ごとに申請。申請から1〜2週間で振込。初回は育休開始から4か月後の月末までが申請期限 □どうやって:会社経由でハローワーク。本人の記入欄と、通帳の写しが必要。会社が対応しない場合は本人が直接申請できます 「会社が勝手にやってくれる」と思って、初回の書類を会社に戻さないままになるケースがあります。育休に入る前に、会社の担当者と「いつ何を出すか」を確認しておいてください。 ■第5章:産後パパ育休と出生時育児休業給付金(夫) □産後パパ育休:子の出生後8週間以内に、最大4週間(2回に分割可)取れる育休 □給付:出生時育児休業給付金。休業開始時の賃金の67% □申し出:原則2週間前まで □通常の育休も別に取れる(産後パパ育休のあとに続けて、または1歳までの間に) 夫の育休は、「産後すぐに4週間」と「入園後に慣らし保育の期間」の2回に分けて取る家庭が増えています。 ■第6章:出生後休業支援給付金(2025年4月から・新設) 2025年4月1日以降に育休を取る場合の新しい給付です。 □条件:子の出生後8週間以内(母は産後休業後8週間以内)に、夫婦ともに14日以上の育休を取ること。配偶者が専業主婦(夫)、ひとり親などの場合は、本人だけで条件を満たします □いくら:休業開始時の賃金の13%相当を、最大28日間上乗せ。育児休業給付(67%)と合わせて80%になり、社会保険料の免除と合わせると手取りはほぼ10割相当 □申請:会社経由でハローワーク。育児休業給付金と一緒に申請することが多い □落とし穴:夫婦の「どちらか」ではなく「両方」が14日以上。妻だけ育休で夫が取らないと、妻の分も出ません(例外あり) 夫が産後に14日以上取るかどうかで、28日分の13%(月30万円なら約3.6万円)が出るか出ないかが決まります。 ■第7章:育休の延長と給付金の延長 □原則:1歳まで。保育園に入れない場合、1歳6か月まで、さらに入れなければ2歳まで延長。給付金も延長 □条件:1歳(1歳6か月)の誕生日の前日までに認可保育園などに申し込み、入れなかった通知があること □2025年4月からの変更:延長の申請時に申込書の写しなどを出し、「速やかな復帰のための申込」かどうかが確認されます。通えない遠方の園だけを書く、申込書の「延長希望」「入所保留でもよい」欄にチェックを入れる、といった申込は延長が認められないことがあります □つまり:入れたら入る前提で申し込み、それでも入れなかった場合だけが延長の対象 「申込書の書き方1つで止まるもの」がこれです。申込書の延長希望欄にはチェックを入れない。通える園を書く。復職予定日は入園日に合わせる。この3つを守ってください。 ■第8章:パパ・ママ育休プラス 夫婦で育休を取ると、子が1歳2か月になるまで育休を取れる仕組みです(給付も)。 □条件:配偶者が子の1歳の誕生日の前日までに育休を取っていること、など □使い方:妻が1歳まで、夫が1歳〜1歳2か月、のように時期をずらす □早生まれなど、1歳の誕生日から入園まで空白がある場合に、空白の一部を埋める方法になります ■第9章:育児時短就業給付(2025年4月から・新設) 復職後の給付です。 □条件:2歳未満の子を育てるために時短で働き、賃金が時短前より下がっていること。雇用保険に入っていること □いくら:時短中の賃金の10%相当(上限あり。時短前の賃金を超えない範囲) □申請:会社経由でハローワーク。復職後に申請 □落とし穴:申請しないと出ません。「時短にしたけど給付のことを知らなかった」が起きやすい 時短で月24万円なら月2.4万円。1年で約29万円です。 ■第10章:社会保険料の免除 育休中は、健康保険料と厚生年金保険料が本人分・会社分とも免除されます。 □月の保険料:その月の末日が育休中、または同じ月に14日以上の育休があれば免除 □賞与の保険料:1か月を超える育休の期間に賞与の支払いがあれば免除 □年金の記録:免除期間も納めたものとして扱われ、将来の年金は減りません □産休中も同じく免除 手続きは会社が年金事務所に出します。自分で何かする必要は原則ありませんが、育休の開始日と終了日を会社に正確に伝えることが大事です。 ■第11章:住民税は止まらない □住民税は前年の所得にかかるので、育休中も請求が来ます □給付金は非課税なので、給付金から引かれることはありません □会社員は給与から天引きできなくなるので、自分で納める(普通徴収)か、会社が立て替えて復職後に精算する形 □6月に納税通知が届きます。育休前にフルタイムだった年の所得なら、年で10〜20万円程度になることも 育休中のお金で一番「聞いていない」と言われるのがこれです。育休に入る前に、会社に「住民税はどうなりますか」と聞いておいてください。 ■第12章:児童手当と医療費助成 □児童手当:3歳未満は月1.5万円(第3子以降は3万円)。2024年10月から所得制限なし。出生の翌日から15日以内に役所に申請。遅れると遅れた月の分はもらえない □子どもの医療費助成:自治体ごと。多くの自治体で中学生以降まで医療費が無料または定額。役所に申請 □出産後2週間で、出生届と一緒に役所で手続き。夫が行く家庭が多い ■第13章:自営業・フリーランスの場合 □育児休業給付金、出産手当金、出生後休業支援給付金、育児時短就業給付:対象外(雇用保険に入っていないため) □出産育児一時金:国民健康保険から出ます □国民年金保険料:産前産後の4か月分が免除(届出が必要) □国民健康保険料:産前産後の減免(届出が必要) 夫が会社員なら、夫の育休と給付を使って、妻の仕事の再開時期を調整する形が現実的です。 ■第14章:申請の時期を一覧にする □妊娠中:会社に産休・育休の申し出(育休は1か月前まで)。健康保険の出産手当金の申請方法を確認 □出産後:出産育児一時金(病院経由か自分で)。児童手当(15日以内)。医療費助成 □産休終了後:出産手当金の申請(会社経由) □育休開始後2か月:育児休業給付金の初回申請。出生後休業支援給付金も □その後2か月ごと:育児休業給付金の継続申請 □1歳の前日まで:保育園の申込(延長の条件) □保留通知が届いたら:延長の申請(会社経由) □復職後:育児時短就業給付の申請(時短の場合) □6月:住民税の納税通知(育休中も) ■第15章:数字で一度イメージしてみる 妻の賃金が月30万円、夫が月35万円の例です(数字は例)。 □出産手当金:約65万円 □出産育児一時金:50万円 □妻の育児休業給付金(1年):20万円×6か月+15万円×6か月=約210万円 □夫の産後パパ育休(4週間):約23万円 □出生後休業支援給付金(夫婦とも14日以上・28日分):妻約3.6万円+夫約4.2万円 □社会保険料の免除:妻は月約4.5万円×12か月=約54万円分の負担がなくなる □住民税:妻の前年所得分、年約15万円の請求は続く □復職後、時短なら育児時短就業給付:月約2.4万円 全部足すと、1年の育休で世帯に入るお金は400万円前後。申請の漏れがあると、ここから数万〜数十万円が消えます。 ■第16章:よくある落とし穴 □出生後休業支援給付金を知らず、夫が14日未満しか取らなかった □育児時短就業給付を知らず、時短で復職したのに申請していない □申込書の延長希望欄にチェックを入れて、延長が認められなかった □住民税の請求を知らず、6月に慌てた □児童手当の申請が15日を過ぎて、1か月分もらえなかった □育児休業給付金の初回の書類を会社に戻し忘れて、振込が遅れた どれも「知っていれば防げる」ものです。この投稿を、産休に入る前と、育休の初回申請の前に読み返してください。 ■第17章:会社に聞くこと(産休前) ①「出産手当金と育児休業給付金の申請は、会社がやってくれますか。私が書く書類と期限を教えてください」 ②「出生後休業支援給付金と育児時短就業給付の申請は対応していますか」 ③「育休中の住民税はどうなりますか」 ④「社会保険料の免除の手続きは会社がやりますか」 ⑤「夫の産後パパ育休の申し出の期限を教えてください」(夫の会社に) この5問で、育休中のお金の手続きの抜けは、ほぼなくなります。 ■第18章:月ごとに並べてみる(2027年5月生まれ・会社員夫婦の例) □2027年3月下旬:妻の産休開始。会社から給与なし(出産手当金の対象期間) □2027年5月:出産。出産育児一時金(病院経由)。夫は産後パパ育休を4週間(出生時育児休業給付金+出生後休業支援給付金)。出生届と児童手当を役所に □2027年6月:妻の産休終了、育休開始。出産手当金の申請(会社経由) □2027年6〜7月:妻の育児休業給付金の初回申請。出生後休業支援給付金も同時に □2027年8月、10月、12月、2028年2月、4月:育児休業給付金の継続申請(2か月ごと) □2027年6月、2028年6月:住民税の納税通知(育休中も) □2027年10〜11月:1歳4月入園の申込 □2028年4月:1歳になる月(5月)の途中入園の申込。入れたら入る前提 □2028年5月:1歳。入れなければ保留通知で延長の申請 □2029年4月:1歳4月入園。復職。時短なら育児時短就業給付の申請 時期ごとに「誰が何を出すか」を決めておくと、産後の忙しい時期に抜けません。 ■第19章:夫婦で分けておくこと □妻の会社の手続き(出産手当金、育児休業給付金):妻 □夫の会社の手続き(産後パパ育休、出生後休業支援給付金):夫 □役所の手続き(児童手当、医療費助成):夫(出産後2週間) □保育園の申込(延長の条件):どちらか1人が書き、もう1人が確認 □住民税の納付:請求が来る側 □復職後の育児時短就業給付:時短にする側 「妻の育休の手続きは妻、夫の育休の手続きは夫」が基本です。出生後休業支援給付金だけは「夫婦とも14日以上」が条件なので、夫婦で同時に動く必要があります。 ■第20章:金額の上限について 育児休業給付金には上限があります。賃金が高い人は、67%や50%をそのまま掛けた額にはなりません。 □休業開始時賃金日額に上限があり、その上限を超える分は給付の計算に入りません □上限額は毎年8月に見直されます □月給が45万円程度を超えると、上限にかかり始める目安です(年によって変わります) 自分が上限にかかるかどうかは、勤務先かハローワークで確認してください。上限にかかる場合、第15章の計算より少なくなります。 ■第21章:給付金が振り込まれない・遅いとき □初回の申請が遅れている:会社に書類を戻したか、会社がハローワークに出したかを確認 □2か月ごとの申請の間隔:申請してから1〜2週間で振込。申請月の翌月になることもある □育休の開始日が会社とずれている:会社が届け出た開始日と、自分の認識が違うと、支給の期間がずれる □口座の記載ミス:通帳の写しと申請書の口座が違う 振込が2か月以上ないときは、会社の担当者に「ハローワークへの申請日」を聞いてください。それでも分からなければ、ハローワークに本人が直接確認できます。 ■まとめ 育休のお金は、産休中の2つ、育休中の2つ、2025年4月からの新しい2つ、延長、復職後の1つ、ずっと続く免除と手当。全部で10種類前後あります。申請が要るものは申請し、申込書の書き方で止まるもの(延長)は書き方を守る。金額と条件は変わるので、勤務先・ハローワーク・役所で最新を確認してください。 入れそうかどうかの無料診断は、プロフィールの固定ポストから! 出産予定の方も、入園したい時期とクラスを選ぶだけで、住んでいる地域の入りやすさの目安が1分・無料で出せます(登録不要)。
    473 返信
    1件の返信を読む
    ひとこと解説

    育休中にもらえるお金が2025年4月に変わった点の解説

  23. 23位
    ナスダッ子ブレずにイノベーション応援投資 @AvFRoosevelt

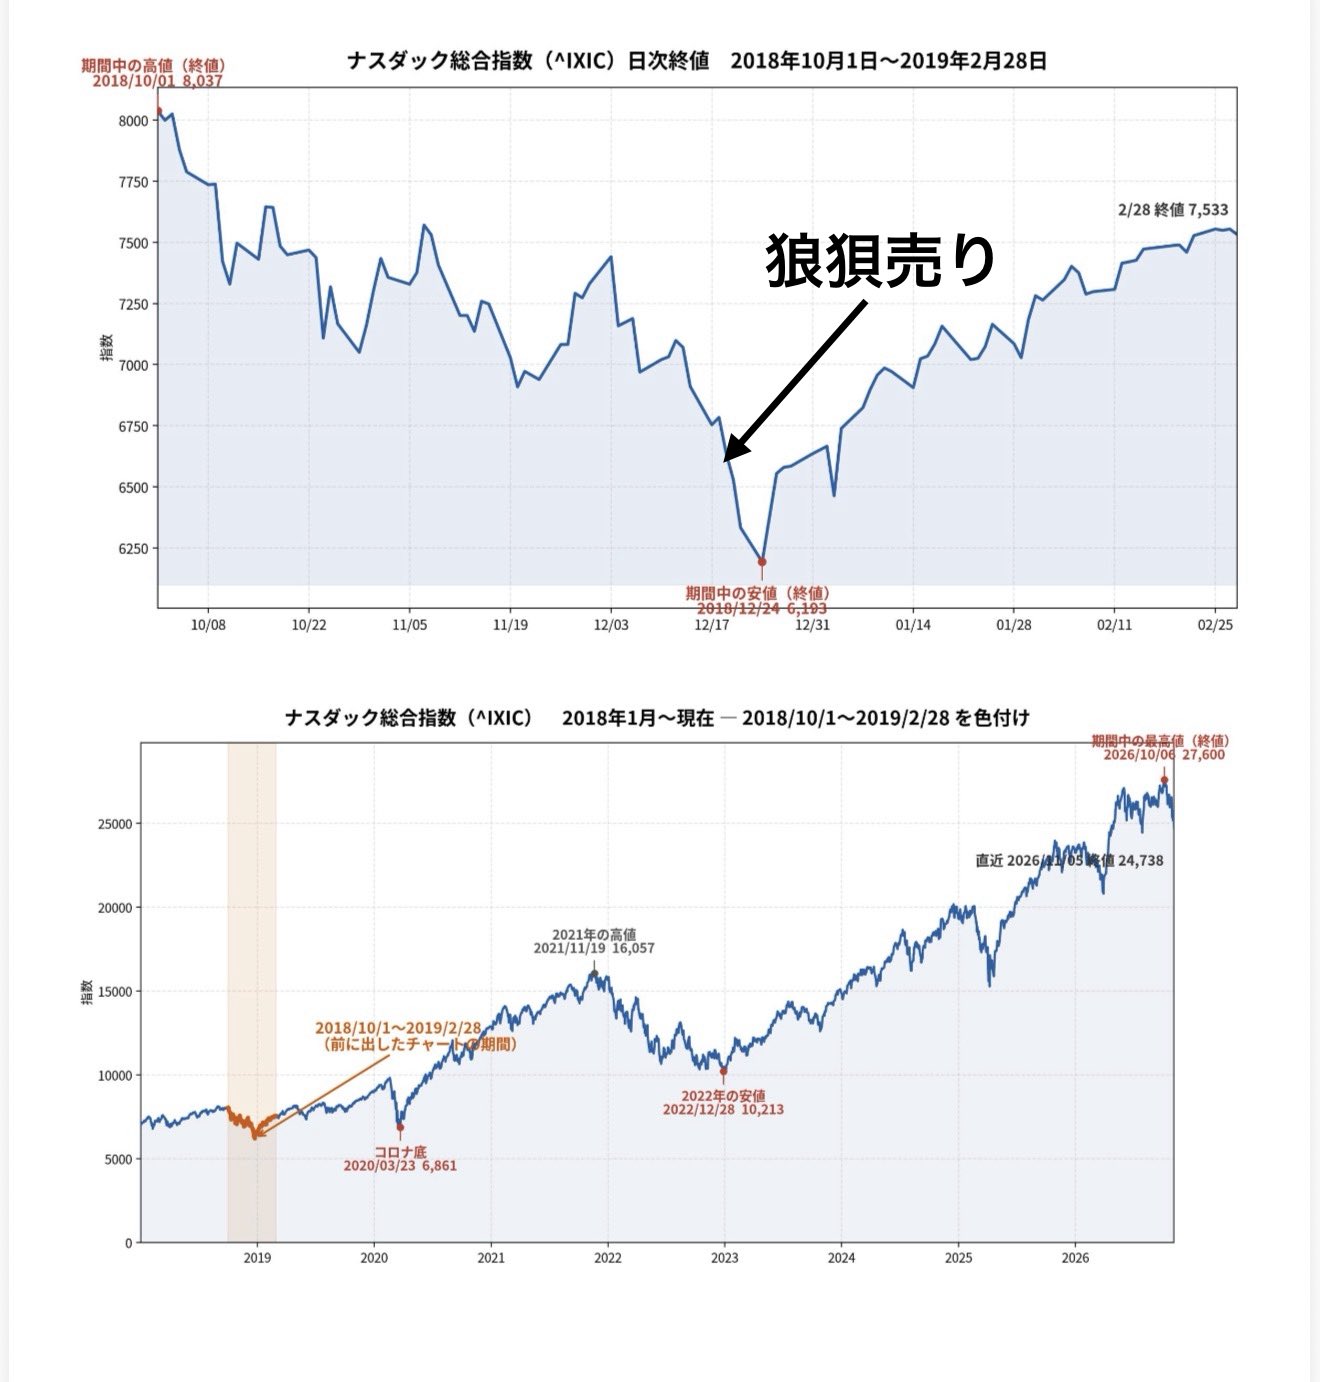
    👇2枚の上のチャートは、2018年10月1日から翌年2月末までのナスダック総合です。 矢印のところが、私が今も悔しいと思っている、狼狽売りをした場所です。 下のチャートは、2018年1月から現在まで。オレンジの部分が、ちょうど上のチャートの期間にあたります。 狼狽売りをした後悔から、2019年2月末までにはほぼ買い戻し、長期投資を心に決めました。 でも、そこからすぐに資産が増えたわけではありません。チャートからも分かる通り、その後にはコロナショックと、2022年の1年をかけたダラダラ下げが待っていました。 「決めたことだから」と耐え続けた先に、やっと今の位置があります。その上り坂の途中にも大きな下げは2度ありました。 だから教訓として、自分の資産を"過去最高値"で見るのではなく、"下げ止まり"で評価することに、頭を切り替えました。長い目で見れば、下げ止まりそのものも、ちゃんと上がっているのです。 ただ、そう思えるようになるには時間がかかります。覚悟したと思っても、試練はその後も何度か来ます。 「持っている」こと、長期投資の難しさも、 少しは可視化されましたでしょうか。 #米国株 #投資 #ナスダック #長期投資
    画像1
    780 返信
    15件の返信を読む
    ひとこと解説

    ナスダックの過去のチャートから、狼狽売りの後悔を振り返る投稿

  24. 24位
    水瀬ケンイチ @minasek

    「株で儲けたら、そのお金で電力会社の株を買い増すんだ。長く勝っているお金持ちはみんなそうしている」 投資を始めたばかりの頃、取引先のおじさんが声をひそめて教えてくれた「お金持ちの必勝法」です。同じ話を、マネー誌や「近所のお金持ちの秘密」として何度も聞きました 2011年4月、その電力会社の株価は、10年前から8割以上下がっていました どれほどの超巨大企業でも、1社への集中投資は危険です。資金の大半を置いておく先は、投資信託やETFのほうがリスクが分散されてよいです
    695 返信
    11件の返信を読む
    ひとこと解説

    株で儲けたら電力会社の株を買い増すという、取引先の助言の紹介

  25. 25位
    ただかぶ @tadakabu

    ひとこと解説

    半導体株とそれ以外の株価が真逆に動いた様子を振り返る投稿

  26. 26位
    宮城県警察広報 @koho_MPP

    ひとこと解説

    SNS型投資詐欺の被害防止を呼びかける動画の紹介

  27. 27位
    石川こーへー40代@名古屋の専業大家 株で−2300万 @qfgchjihdddyygg

    ひとこと解説

    2300万円の損失で株をやめられたと述べる投資家の体験談

  28. 28位
    幸福投資委員長 @SocialWelfare5

    ひとこと解説

    キオクシアのような大型株の暴落は止まりにくいと指摘する投稿

  29. 29位
    みっちゃん▲ぽんこつキオクシアホルダー @32kabusuru

    ひとこと解説

    キオクシアを信用買いした初心者が、損切りの時期を尋ねる投稿

  30. 30位
    ジロー@脱サラした人 @jiro_fire

    「350万円、現金一括で払います」 新車を買いに行った友達(34)が、営業マンに止められた。 営業「お客様、ローンにしませんか?」 友達「いや、現金で払えるので」 すると営業マンが一度席を立ち、別の見積書を持って戻ってきた。 営業「実は、ローンならもっと安くなるんです」 友達「え? 借りた方が安いんですか?」 営業「ここだけの話、車両価格が20万円も安くなります」 友達「ほんとですか? 」 気になって現金一括とローンの見積書を並べてみると、確かにローンには20万円の値引きがあった。 すると営業マンが、
    421 返信
    37件の返信を読む
    ひとこと解説

    新車を現金一括で買おうとして、営業に止められたという話

  31. 31位
    BKLZ〜雰囲気投資家の矜持〜 @Biz_zatukora

    少し長くなるよ コロナバブルでのZMの夏の終わりの神決算でぶっ飛んでてガイダンスも凄かったんだけど、結局は需要減が迫っていて、 その先の決算は待てど待てどダメだった。 だからあれは勉強になったし、 振り返れば株価がまさかのコロナ前の水準まで戻るなんてあの時リアルタイムで予言できた人は皆無だった。 そりゃそうだコロナ前とは売り上げ規模も利益規模も全く違う規模の大きな企業になっていたから。 でも、それを通して業績がコロナ→アフターコロナばりに真逆の需要変化が起こる局面ではいわゆる『全戻し』ってのが優良企業にも起こることを学んだ。 そしてそれはコロナバブルでほいほい数倍を出してSaas銘柄、ワクチン銘柄など全般的に言えた。 5-10倍上がって全戻し。 全戻しするならそんな上がんなくていいだろ。 と市場に対して本気で思った。エグい。 これがバブルかと。 ただその下げはその先の業績見込みと合わせ非常に納得のいくものだった。 綺麗に成長が止まった。 そして時は経ち、今。 初めて経験した本格的バブル。その時の経験があるからこそ、 常に先の見通しに関しては油断なくチェックしてきたつもり。特に需要の緩み。 業績も絶好調、見通しも絶好調。しかも 恐らくしばらく絶好調。 明らかな酷い鈍化の兆候もなし。 この様な環境下でまさか、今年の上昇分をスパイク型に下山して全戻しに向かう様なチャートを描く様なことになるとは思わなかった。 すると新しく学んだこと、これから自分の辞書に載ることは 思惑とファンダが激しい上昇を作るが 下げに関しては同じだけのマイナスファンダは必要ないということ。 エンジンがなくても下ろうと思えば下れるということ。上げを全没収するもしないもマーケットの自由ということ。 以前の失敗から考えてきたことだっただけに非常にショックな展開。 2年持ち続けることも許してくれないのか って感じ。 そしてこの上げの没収は無惨にもウォルマートやコストコにばら撒かれるのが 市場。 ファンダやvaluationってものが一体なんなのかよくわからなくなってきた。
    482 返信
    0件の返信を読む
    ひとこと解説

    コロナバブルでのZMの決算を振り返る、株式投資の長文投稿

  32. 32位
    Eric/金融情報局 @NIRO_traderoom

    ひとこと解説

    160万円を約7年で190億円にしたトレーダーBNFの紹介

  33. 33位
    なにわのジョブズ(含み損14%からの復活劇) @GOaJp5Cdul88921

    ひとこと解説

    今年の相場の教訓を、含み損の扱いなどで挙げる投稿

  34. 34位
    つば太郎@家族ファーストFIRE @natsuki0902dayo

    もう物価高ってレベルじゃないよね。 卵は120円から300円、弁当は398円から650円。ガソリンも電気代も高い。 なのに給料はそこまで増えない。 しかも忘れちゃいけないのが、社会保険料と消費税。 給料から社会保険料を引かれて、買い物すれば消費税。 普通に働いて、普通に暮らしたいだけなのに、なんでこんなにキツいんだろうね。
    448 返信
    31件の返信を読む
    ひとこと解説

    卵や弁当、ガソリンなどの物価高に給料が追いつかないと嘆く投稿

  35. 35位
    とんかつ@インデックス投資 @tonkatsu_index

    ひとこと解説

    NISAで資金が海外に流出するという見方は一面的だという意見

  36. 36位
    弐億貯男 @2okutameo

    ひとこと解説

    アンソロピックのIPOで国内資金が海外に流出する懸念を述べる投稿

  37. 37位
    おやじ @orukanschd

    ひとこと解説

    インデックス投資が正解に近い相場で個別株に走る人を評する投稿

  38. 38位
    ミニミニ @miniminimusic

    ひとこと解説

    11月の相場3日で年収1年分の含み損が出たという報告

  39. 39位
    Rob @txjmdagjmwtjm

    ひとこと解説

    今年の相場を退場せず乗り切れば経験値が多い1年になるという投稿

  40. 40位
    まみ握力ゴリラ @mamimumemo_kabu

    半導体株の暴落を喜んでる人、AIバブルが崩壊しても自分の持ち株だけは無事だと思ってるのかな?🥳 今のビッグテックの成長期待って、AIへの巨額投資が前提。 AIを動かすにはGPUもメモリも光通信も必要だし、半導体はAIインフラの根幹。 つまり、AI需要が本当に崩れるなら半導体だけの問題では済まないし、逆にAI市場が成長し続けるなら、その需要を支える半導体企業の業績も伸びる⤴️ AIの成長には期待するのに、その成長を支える半導体だけが長期的に売られ続けると考えるのは、ちょっと矛盾してると思う😂 そして、もう一つ重要なのが米中のAI覇権争い。 中国が国家を挙げてAI開発を進める中、米国が簡単にAI投資を縮小できるのか? AI覇権を中国に明け渡すことは、米国にとって経済だけでなく安全保障上のリスクにもなる。 半導体が終わるーっていう人は、この辺りどう考えてるんだろ? 中国が覇権を握っていいと思ってるのかな?
    310 返信
    32件の返信を読む
    ひとこと解説

    半導体株の暴落を喜ぶ人へ、AIバブル崩壊の影響を指摘する投稿

  41. 41位
    配当太郎 @financial1111

    ひとこと解説

    AI半導体株の下落が追証回避の売りを招く流れを説明する投稿

  42. 42位
    ペンギン @penguin1215_

    ひとこと解説

    手取り20万円台の一人暮らしで貯金できる人が何を削っているか尋ねる投稿

  43. 43位
    たろうまる @taroinagaki025

    ひとこと解説

    手取り14万円では夢や希望を持ちにくいと訴える投稿

  44. 44位
    窓際三等兵 @nekogal21

    ひとこと解説

    年収が増えても保険料や住宅ローンで苦しくなる家計を描いた投稿

  45. 45位
    川口佑|アクティビスト投資家・経営戦略アドバイザー @yk_yk_00

    年末に向けた日本株について、これまでの相場観を少し修正したいと思います。もともと、9〜10月に相場が底を打ち、その後は年末に向けて回復すると考えていました。しかし、米中間選挙を通過した11月第1週の段階でも、底打ちを確認できていません。 現在の方向感のつかない展開は、2024年4月〜2025年4月の調整局面によく似ていると感じています。2024年は米国金利の上昇と中東情勢、2025年はトランプ関税を巡る不確実性が株価を大きく動かしました。いずれも当時は底値の判断が難しかったものの、その後日本株は回復しました。もちろん今回も同じ展開になるとは限りません。特にAI・半導体関連株の下落は一段と厳しくなっているのも事実です。 一方、11月4日の東証全体の空売り比率は38.8%。11月2日の36.8%から上昇しましたが、極端な空売り主導の下落とは言い切れません。空売り以外の売買も増加しており、保有株の売却やポジション調整が進んでいる可能性があります。興味深いのは資金の向かう先です。金銀には買い戻しが入り、日本株でも高配当、不動産、自動車、医薬品などが相対的に強い動きを見せています。恐怖によって資金が一斉に逃げ出している面もありつつも、資金の配分先を見直している局面と考えています。 ただし、今が底なのか、来週のSQに向けてさらに下値を探るのか、現時点で確信は持てません。11月限オプションでは短期的なヘッジ調整が進む一方、12月限の60,000円プットには建玉が積み上がっています。年末までの警戒が解消されたわけではありません。以前は高値コールの積み上がりを、11月に向けた強気姿勢の一つとして考えられました。しかし現在は、株価が大きく下落し、SQまでの期間も短くなっています。したがって、68,000円コールは強気の証拠というより、大きな戻りがあった場合に意識される価格帯、あるいはコール売りが集中している可能性のある水準として見るべきでしょう。特に今後は、68,000円コールの建玉が急減するのか、あるいは12月限の70,000円などに移っていくのかに注目したいです。 それでも、日本株の中長期的な上昇シナリオは維持しています。2026年度は、自社株買い約24兆円、配当約31.6兆円、合計55.6兆円の株主還元が予測されています。企業利益の成長も見込まれており、EPSの伸びが金利上昇によるPER低下を吸収できれば、株価上昇の余地があります。引き続き日経平均やTOPIXが再び最高値を更新する可能性を考えています。ただし、次の上昇相場を最初に牽引するのが、AI・半導体株とは限らなくなりました。 特にキオクシアには、積み上がった信用買残、公表対象の大口空売り、東芝による保有株売却という需給上の重しがあります。中長期的なNAND需要や企業価値への評価は維持していますが、短期的には新規資金が入りにくい状況です。いずれ資金が戻る可能性はあると考えています。しかし、その時期は今はまったく読めません。 バブル崩壊を言う人もいますが、このようなあえてブームというとき、IPOがまだ終わっていません。これからアンソロピック、オープンAIもあるでしょう。いわゆるバブル崩壊があるならそれは、その後です。 いまは特定の半導体株の反転だけに依存せず、新生TOPIXを通じて日本企業全体の利益成長を取り込むことも重視しています。残念ながら9〜10月の底打ちという時間軸は想定どおりに進んでいません。短期的な見通しは修正しながらも、中長期的な日本株への期待は変わっていません。 キオクシアの値頃感でのエントリーは今は避け、とにかく以前ポストしたようにTOPIX、235Aや1489などの高配当(今は利確しながらポジションを落としてTOPIXスイッチ中)、金を中心に指数系でエントリーを入れています。TOPIXも窓開きタイミングは利確して回転しています。
    画像1
    175 返信
    1件の返信を読む
    ひとこと解説

    年末に向けた日本株の相場観を修正するという投稿

  46. 46位
    えち@AEGIS v2.1|買い場加重PF|米国株BTC @hm_emememem

    ポエムではなく長文振り返りです 自分も半分はかわしたけどガチホ分は食らってますので人ごととして書いてません 2023年以降相場に参加した人にはとても厳しい相場だと思います 僕はたまたまその前に参加していたので今回の相場を一定把握はできました 特に難しいと思うのは ・セクターローテーションが大きく伴う相場だったこと ・3月30日〜6月22日までのメモリモメンタムの強烈な印象 2023年以降の調整と暴落レベルの下げと今回は質が異なる 2023年以降で一番厳しかったのは 2024年7月〜2025年4月までの半導体の需給調整とトランプ関税が重なった9ヶ月 この時は今ほど鮮明に末端までAIが意識されていなかったというか米国ではNVDA、日経は製造装置、中でも後工程がフィーチャーされている時期だった 新NISAが現れて投資ブームが起こり経験の浅い人はまず投資に対する考え方として 「成長企業へ投資すれば株価は上がる」 と認識しやすく 自ずと銘柄を発信する人に注目が集まりやすい 海外Xインフルエンサーのサブスクリプション登録を見ると明らかにそう これが今回ほんとに痛かったと思う 日経でも基本が無視されモメンタムファンドなどという高値掴みの権化のような投信が生まれた。これは末期 個別株投資を適切に継続するにはまずガチホであるのは間違い無いのだけどガチホとセットで「買い時」「エントリーポイントの考え方」「損切り(ガチホと矛盾すると思う人はいるかもだけど)」が必要要素であることを理解していないと難しい $50→$300→$150→$600 と株価が変遷する銘柄があるとする 一見とてもいい動きだけど$50で買った人の発信ロジックが$300で買った人に通用するとは思わない 同じ銘柄でもエントリーポイントによって心情が異なる ファンダメンタルズは未来の株価上昇をかなり高確率で予測すると思うから大切ではあるけど短期は苦しい 知る、備える、リスクをコントロールする これが必要で次に 短期マクロ(戦争/地政学/災害)、長期マクロ(金利/信用)、ファンダ、ナラティブ、テクニカル、需給 がさらに必要になってくる 個別銘柄におけるガチホは手段としては正しいが安く買えた人のバイアスがかかった言葉になりやすいのではないか? 株が長く下がる時、何が起きてるか 需給の乱れ 金利との兼ね合いが壊れる 信用懸念 これが中身で戦争や地政学は間接的なものでしかない 初心者はまず需給を無視してファンダやナラティブに走る 株価は必ず上下します 置いていかれると思っても戻ってきます 私が思うのは需給をまず理解する 次に金利や債券などマクロの理解 そしてそれを判別するテクニカル 次にファンダだよ ファンダもナラティブも同じようなものだけどそれは幻想が崩れた瞬間に消え去る ここまで来たらファンダのいい銘柄を安く買えるチャンスであることは間違いないけどそれは長期視点の話 スイング未満、信用取引をするならローテーションの理解、需給、マクロ、テクニカルを一定理解していくのがいいと思います😣 信用でキオクシアホルダーの損切り額を見て思わず書いてしまいました えらそうに感じる人がいたら申し訳ございません
    178 返信
    4件の返信を読む
    ひとこと解説

    2023年以降に相場へ参加した人向けの、長文の振り返り投稿

  47. 47位
    たまねぎ剣士 Lv.8 @onion_lv100

    ひとこと解説

    NASDAQの調整で悲観する人に、積立の考え方を述べる投稿

  48. 48位
    賈詡 @oef4raF1ZW3D4WI

    ひとこと解説

    勤め人は債券や高配当株で堅実に運用するのが生き残りやすいという意見

  49. 49位
    めろーね @melone3710

    こんな極端なシーソー相場読める人間なんていないからな・・そしてS&P500は上がり続けたまま。 AI/SNSのせいで、投資家のレベルがあがりやること理解してαも減ったら、必然、最終的には「インデックスしか必要なくなる」世の中がいずれ来るんかなと思ってはいて進んではいたけど その流れが継続してる感じはある。
    めろーね@melone3710
    半導体ETF、ゲーム株ETF、高配当ETFの年初来パフォがほぼ同列に近づいてきた。
    152 返信
    2件の返信を読む
    ひとこと解説

    極端なシーソー相場を読める人はいないと述べる投稿

  50. 50位
    みーデイトレ @minomimimino

    ひとこと解説

    アドバンテストや村田製作所のデイトレで含み損が大きいという報告

このランキングについて

X で前日から投稿された投資・節約・家計・税金・年金などお金の話題の投稿から、反応の大きいものを人の目で確かめて選び、総合スコアで50位まで並べています。

順位は総合スコア(いいね + リポスト×2 + 保存)で決めています。数値は収集した時点のもので、埋め込みの中の数値とは違うことがあります。