
株価が暴落した時に、読み返したい名言を置いておきますね。
ウォーレン・バフェット
「株式市場は、せっかちな人から忍耐強い人へお金を移す装置である」
ジョージ・ソロス
「まずは生き残れ。儲けるのはそれからだ」
ハワード・マークス
「リスクを避けることはできない。理解し、管理することだけができる」
ピーター・リンチ
「株価が下がっただけでパニックに陥るなら、そもそも株を買うべきではない」
チャーリー・マンガー
「大金を稼ぐ秘訣は、愚かなことをしないことだ」
ジェレミー・シーゲル
「株は短期ではギャンブルだが、長期では富の源泉だ」
ベンジャミン・グレアム
「市場とは短期的には感情的だが、長期的には論理的だ」
ジョン・ボーグル
「市場に居続けること。それが唯一の敗者にならない方法だ」
チャールズ・エリス
「長期的に勝つ秘訣は、短期的に何もしないことだ」
バードン・マルキール
「短期的な価格の動きはノイズでしかない。真の価値は長期でしか見えない」
ポール・サミュエルソン
「投資はペンキが乾くのを見てるようなものだ。興奮が欲しいならラスベガスへ行け」
山崎元
「株価下落の"嫌な感じ"こそが、投資の儲けの源泉だと理解する」
いつか報われると信じて市場に残り続けていきましょう。長期投資こそ正義です。
49件の返信を読む
お金・投資のバズランキング(11月6日 夜)
更新
投資や金融商品の売買をすすめるものではありません。投資の判断はご自身の責任で行ってください。投資の勧誘や「必ず儲かる」といった怪しい話はランキングから外しています。
この回の傾向
この半日のお金は、米国の中間選挙後の株価急落をめぐる投稿が中心でした。日経平均が4000円下がったというニュース速報や、キオクシア株の損失報告、暴落時に読み返したい名言などが並んでいます。国の税や年金への意見、e-Taxの停止をめぐる皮肉、70歳以上の医療費を原則3割にする案の話も多く見られました。値上がりを断定する投稿や、儲け話の勧誘は選んでいません。
-
1位
解説と反応
株価の暴落時に読み返したい、著名投資家の名言を集めた投稿
株価が下がった時に読み返したい、著名な投資家の言葉をまとめた投稿です。株式市場は忍耐強い人にお金を移す装置、といった言葉が並びます。返信では、全世界株の長期投資なら下げを気にしにくいという声や、暴落をバーゲンセールにたとえる声がありました。不安な時は画面を見ないという冗談も寄せられています。
この話題のページ -
2位納税者「e-Tax止まってるんですけど」 国税庁「不審な通信を検出しまして」 納「源泉の納付、期限10日ですよね」 国「はい、10日です」 納「システム止まってるのに?」 国「期限は10日です」 納「……間に合わなかったら?」 国「不納付加算税がかかります」 納「お前が止めてるんだろ」 国「不審な通信を検出しまして」 納「もういい、窓口行きます」 国「ありがとうございます」 国「あ、確定申告も今のうちにどうぞ」 納「は?」 国「来年、動いてる保証ないんで」 納「...」42件の返信を読む
解説と反応
e-Taxが止まったまま納付期限が変わらないことを、会話形式で皮肉った投稿
e-Taxのシステムが止まっているのに、源泉の納付期限は変わらないという状況を、納税者と国税庁の会話形式で皮肉った投稿です。返信では、延納が認められるべき事案だという指摘や、停止中の加算税を減らすべきだという声がありました。実際のやり取りなのかと疑う声や、マイナカードの利点を問う声も見られました。
この話題のページコメント4件
-
3位消費税を撤廃して、 法人税率を元に戻せばいいじゃん。 なぜ、 それを本気で議論しないの? 1984年、 法人税の国税基本税率は43.3%。 今は23.2%。 消費税は1989年に3%で始まり、 今は10%。 法人税は下がり、 消費税は上がった。 この40年、日本🇯🇵は、 企業の負担を軽くする一方で、 買い物をする国民に広く負担を求めてきた。 消費税は、所得が少なくても、 買い物をすれば負担する税金。 一方、法人税は企業の利益にかかる。 利益が出なければ、 原則として法人税はかからない。 だったら、 消費税を撤廃して、 法人税率を元に戻す。 まず、その選択肢を まともに議論すればいいんじゃないの? 「消費税を下げる財源がない」 で終わらせるなよ! 輸出企業には、 輸出取引を免税にして、 仕入れにかかった消費税を、 控除・還付する仕組みがある。 制度上の理由はある。 でも、消費者から広く集めた税が、 どこへ、どう流れているのか? 国民にわかる形で説明してくれ。 経団連は会員企業に、 政党への政治寄附を呼びかけ、 政党の政策評価も公表している。 企業献金と政策決定の距離が近ければ、 国民が「大企業に有利な政治じゃないのか」 と疑うのは当然だ。 政治資金をめぐって、 不記載や裏金の問題まで起きている。 輸出還付金がそのまま裏金に流れた、 などと断定するつもりはない。 だからこそ、 政治献金と政策決定の関係、 税金や公的資金の流れを、 一つひとつ見えるようにしろと言っている。 グリーンピアのように、 年金資金を投じた大規模施設事業では、 会計検査院の報告に土地取得費約403億円、 建設工事費約1,530億円が記録されている。 借入金と利息の償還負担も残った。 天下り先や委託先に公金が流れるなら、 誰が、何を根拠に発注し、 どんな成果があったのか? そこまで公開すべきだ。 国民には「財源がない」と負担を求める。 でも、 税金の使い道や政治との関係は見えにくい。 このままでいいわけがないだろ! 消費税を撤廃して、 法人税率を元に戻す。 財源の話は、 国民に負担を押しつける前に、 そこから始めろ! 企業に甘く、生活者に重い税制を、 いつまで続けるんだ。 皆様は、どう思いますか?160件の返信を読む
解説と反応
消費税を撤廃し、法人税率を戻すべきだという主張
消費税をなくして法人税率を戻せばよいのに、なぜ議論されないのかと問う主張の投稿です。法人税が下がり消費税が上がってきた経緯を数字で挙げています。返信では、企業献金や組織票が政治を左右しているという見方が出ました。一方で、法人税を上げると企業が海外に出てしまうという反論もありました。
この話題のページコメント2件
-
4位払ってないのではなく夫婦共同負担と法律に明記されてるし、2号が負担しているから本人が払う必要がないだけ。 1号妻が払うのは2号みたいに会社負担分が無いから。 2号会社負担分を廃止せず3号廃止のみするなら二重取り。 サラリーマン2号はそれを許してはいけない。 何故なら二重取りされた上に補填しなければならない1号が増えるから。 1号は単体では成り立たない仕組みになってる。 3号廃止論者は国民が年金制度を熟知しないであろう事を前提として「払ってない」なんて言い張ってるだけ。 そうやって、二重三重に課税してきたんだから今回もやれると思われてる。
 遠藤 美加子@boydalan279専業主婦は年金を払ってなかったから年金の支給を廃止します。 2030年に支給停止します。 専業主婦・主夫の人たち、これどう思う? 産めって言ったり、働けって言ったり、家族の介護しろって言ったり。 かと思えば専業主婦の年金廃止て。 女を馬鹿にし過ぎだぞ。26件の返信を読む
ひとこと解説
国民年金の第3号被保険者の保険料負担は、法律で夫婦共同負担だという説明
-
5位【ご報告】キオクシア わい、株式市場から正式に退場しました。 2026年7月からの実現損益 −55,939,636円。 -5,593万円。 もはや損切りではない。 人生の一部を切除した。 かつて部下に、 「お金にも働いてもらう時代だ」 と偉そうに語っていた。 結果、 お金は全員退職した。 退職金まで持っていかれた。 資産運用を始めたはずが、 資産の葬儀を執り行っていた。 証券口座を開設したあの日、 わいは未来を切り拓くつもりだった。 まさか人生の幕を閉じにいくとは。 なお、SBI証券からは 一度もお悔やみの言葉がない。 わいの人生、上場廃止。 ありがとうございました。286件の返信を読む

ひとこと解説
キオクシア株で約5600万円の損失を出し、市場から退場したという報告
-
6位上司「株やってる?」 僕「やってないですね」 上司「最近キオクシアとか半導体が下がって資産がゴリゴリ減っててさ…本当に苦しいよ。お前も将来のために資産運用くらい勉強しとけよ」 僕「そもそも『長期保有だ』『インデックス投資だ』と言っておきながら、たかだか1日2日、あるいは1週間や1ヶ月単位のドローダウンで一喜一憂して苦しんでいるのだとしたら、それは長期投資でもなんでもなくて、単に自分のリスク許容度を超えてポジションをパンパンに張りすぎているだけだと思いませんか。6月中旬の時点で、Xのタイムラインで普段マクロや需給を見ない層まで半導体を語り出して信用買い残が異常に積み上がり、オプションのインプライド・ボラティリティとヒストリカル・ボラティリティのスプレッドやコール側のスキューに過熱感が出たところで半導体セクターを全部手仕舞いしてヘルスケアか、せめてレバレッジのかかっていないにローテーションしておけば、この半年はむしろ含み益が増えていて直近のメモリ株の急落も完全に観客席から余裕を持って眺められたはずですけど、これくらい過去の相場の歴史や板の需給を照らし合わせれば、何も珍しくないいつものパターンじゃないですか。だってキオクシアの好決算が出た時なんて、タイムライン上でキオクシアをまるで神か天皇みたいに崇め奉るようなポストが大量にバズって、挙句の果てにテレビのニュース番組で一般人がバーで取材を受けて『キオクシア買ってます!』と笑顔で答える映像まで流れていたじゃないですか。あれなんて2017年12月のビットコインバブルのド天井でワイドショーが暗号資産特集を組んでバーでインタビューを流していた時と1ミリも違わない完全な靴磨きの少年のシグナルなのに、当時はあんなに2017年の仮想通貨界隈のテレビ報道やイナゴを散々馬鹿にして笑っていたはずの人たちが、いざ株クラの自分が当事者になると全く同じ頂点の映像を見せられても利確できず、むしろ全力でロングのポジションを握りしめていたわけですよね。今回のキオクシアやメモリ株の下落なんて、まさにその2017年末〜2018年のビットコインや当時のシルバーのボラティリティ構造と全く同じパターンをなぞっているだけなので、あの構造を知っていれば既視感しかなくて正直見ていてめちゃくちゃ面白いんですよ。相場において本当に苦しくて何もできなくなるのは2017年12月の大暴落そのものより、その後のボラティリティが完全に死んで価格がほとんど動かなくなる期間であって、今みたいにボラティリティが出て明確なトレンドとモメンタムが存在する下落局面なんて、それ自体が収益機会を生むからショートでもリバーサルでもいくらでもやりようがあるじゃないですか。当時のBTCなんてまだ高レバレッジのロングが市場に滞留していて、TradingViewや清算ヒートマップを見ればどこにストップロスと強制ロスカットのクラスターが溜まっているか丸見えだったし、当時の草コインの多くはフィアット建てではなくBTC建てでしか流動性がなく『法定通貨→BTC→草コイン』と決済階層が深い上にファンダメンタルズも皆無な仕手筋頼みの板だったから、親であるBTC自体が下落トレンドに入るとクロスレートの構造上アルト対BTCのショートを回しているだけでかなり安定した期待値が取れたわけです。逆に出来高が極端に枯渇して大口のアルゴひとつでベースラインが跳ねるシンプソンズチャートになると、普段は凪なのに突然ストップ狩りのスパイクが出てまた元のレンジに回帰する動きでレバレッジ勢の証拠金だけが削られるし、当時のBinanceやFTXで現物ロングと無期限先物の1倍ショートを組み合わせて8時間ごとに年利換算12〜15%前後のFunding Rateを抜く疑似デルタニュートラル戦略も、ボラと過熱感が消えると先物プレミアムのベーシスが剥落してスプレッドとスリッページ、取引コストばかりが重くなるので、市場を見ていて一番の冬はあのボラティリティが蒸発した期間でした。もちろん、ここから先の株価がどう動くかなんて誰にも当てられませんし、もし上下の予測が完璧に当たるなら今頃100億でも200億でも儲かっているはずなので予測不能なのは大前提ですけど、そもそも『いつ買えばいいか』『ここから上がるか下がるか』と聞くこと自体が、かつて2ちゃんねるの市況・経済スレで散々言われていた『公園でハトがいつ飛ぶかはわからないが、子供が走って近づいていったらハトが飛ぶのはわかる』という有名な話でいうところの『ハトがいつ飛ぶか』を当てようとしているのと同じじゃないですか。あんなの相場を少しでも見ていれば誰もが知っている古典的な教訓なのに、いざ自分のポジションが焼かれ始めるとみんな冷静さを失ってハトどころか自分が飛んでいく側になるわけで、それこそXで逆神として有名な岐阜さんが自分と同じ方向のポジションを取った時に、リプライ欄でみんな必死に『買うな』『早くポジションを落とせ』って文句を言いますけど、あれも完全に矛盾してますよね。本当にその人を逆神の炭鉱のカナリアだと思っているなら、他人にポジションを落とせと期待して祈るのではなく、その瞬間に自分自身のポジションを落とすのが唯一正しい行動じゃないですか。他人の行動はコントロールできなくても、動くべきは自分自身の建玉ですしね。株価そのものは当てられなくても、そういう象徴的なトリガーや入力が市場に与えられた時の反応を見ればいいわけで、これって制御工学のPID制御でいう限界感度法やステップ応答法と全く同じですよ。対象のシステムにステップ入力やインパルス入力という外乱・インパクトをガツンと与えて、それに対して出力がどうオーバーシュートしてどう減衰振動するかという過渡応答の波形を観測してから比例・積分・微分のゲインをチューニングするのであって、入力に対する市場の応答を見極めるのが基本じゃないですか。今まさにアメリカの選挙で民主党が勝ちそうだとか、民主党政権になったらAI規制や法人増税で株価が下がるんじゃないかとかXでも散々言われていますけど、そんなの直近の売りトリガーという外乱になっているだけで、実際にその後どうなるかなんてわからないですよね。過去を振り返ってもオバマ政権の時やトランプの後にバイデンが勝った時だって、事前のコンセンサスでは『民主党になったら株が暴落する』と散々言われていたのに、蓋を開けてみれば財政出動や金融環境次第で全然上がったわけじゃないですか。だから政治イベントの予測に賭けるのではなく、そのインパクトが与えられた時に市場の建玉がどう反応するかを見るべきなんですよ。Xのタイムラインのポストに対するいいねやリプライの分布、それこそ普段株の話なんてしない上司がこうやって職場で含み損のボヤきを始める現象を見れば、市場参加者の建玉の偏りなんて手に取るように推計できますよね。ドローダウン直後はまず『押し目買い・買い増し』というワードが増え、さらに10%、15%と掘って余力が尽きるとポジションを動かせなくなって『まだ上がる』という祈りに変わり、もう一段下落が進むと『過去にも20%レベルの調整は何回もあった、今回もホールドして乗り越えれば戻る』という類のポストにいいねが集中しやすくなりますが、これは客観的に見れば追加証拠金も入れられず損切りもできないまま塩漬けになっている信用買いを含めたパンパンのロングが市場に大量に残存していて、少しの下げで追証とロスカットの連鎖が起きやすい状態だと一目でわかります。さらに下落フェーズが進行すると、今度はすでに投げ売りしてノーポジになり気楽になった層から『なぜまだホールドしているんだ、早く損切りすればいいのに』という冷ややかなコメントが増え始め、これがもう一段下の価格帯で拾い直そうという待機資金の意識の表れになり、最終段階まで行くと『現物の買い待ちよりショートした方が儲かる』という声がマジョリティになってくる。ここまで来ると実需の買いからはかなり遠い領域に入っていて、遅れて参入したショート勢の建玉が積み上がった状態になるから、コロナショックの時の最大の上昇率がイケイケの強気相場ではなく超暴落相場の中でのショートカバー主導のベアマーケットラリーだったように、そういう極端に傾いたショートとプットオプションのガンマを巻き込むアンワインドの動きが一番激しい値上がりを生むわけです。ファンダメンタルズとバリュエーションの観点で言っても、NANDのビット出荷成長率やASPのモメンタム、それにHBM3EからHBM4への移行に伴うTSVの歩留まりやCoWoS等の先端パッケージングを含めたSKハイニックスや競合の増産にはクリーンルームや露光・検査装置のリードタイムという物理的なキャップが強くかかっているし、データセンター向けの需要も短期的な調整はあれど中長期では供給不足が続くと見ていますが、実体経済の需給と株価のプライシングは別物で、シクリカル銘柄の鉄則として株価はEPSがピークアウトする半年から9ヶ月前に天井を打つし、仮にフォワードEPSが維持されても市場が許容するPERのマルチプルが25倍から12倍にコントラクションを起こせばそれだけで株価は半分になり、PBR1倍割れまで売られるシリコンサイクルからは逃れられないわけで、そこを混同して『AI需要があるから株価も上がるはずだ』とホールドするのはただの思考停止ですよ。今はまだタイムラインで『みんなで耐える』『過去にもあった』系にいいねが集まり、目の前で上司が損切りできずに嘆いているフェーズなので需給整理にはまだ少し時間がかかりそうですけど、今後大きな清算やセリングクライマックスで出来高が急増するようなステップ応答が確認できればそこは明確なチャンスになるので、キオクシアみたいな日本の個別株ではなく、流動性と規模がある本丸の米国株のマイクロンあたりを年末に向けてそろそろ拾っていこうかなと思ってます。まあ一番つまらないのはボラティリティそのものが死んで凪になることなので、まだ信用建玉やレバレッジが市場に残っていて感情がこれだけ激しく揺れ動いているうちは、少なくとも動かない地獄ではないので見ていて本当に飽きない状況ですけど」 上司「株やってる?」 僕「やってないですね」65件の返信を読む
ひとこと解説
半導体株の下落で資産が減ったと嘆く上司との会話を描いた投稿
-
7位
ひとこと解説
年金は払った分くらいは保証してほしいという意見
-
8位
ひとこと解説
研究者を採用できなかったという発表に対し、認識を改めるべきだという批判
-
9位
ひとこと解説
勤務中に株式投資を繰り返した消防士長が懲戒処分になったニュース
-
10位
ひとこと解説
総務の仕事をする人が、年末調整を知らない人に驚いたという話
-
11位
ひとこと解説
キオクシアの個人投資家の含み損が26%に達するという信用取引データの分析
-
12位
ひとこと解説
米国株の急落で、時価総額約395兆円が消失したというニュース
-
13位
ひとこと解説
円安のもとでグッズ販売が収益の頼りになっているという、音楽活動への意見
-
14位
ひとこと解説
日経平均株価が4000円下落し、AI・半導体関連に売りが膨らんだというニュース速報
-
15位
ひとこと解説
市場下落の中、積立投資家に焦らず長期投資を呼びかける投稿
-
16位
ひとこと解説
暴落を恐怖の記憶になぞらえた、ネタ性の強い投稿
-
17位
ひとこと解説
子どものお年玉貯金から8万円が引き出されていた、夫婦のやり取り
-
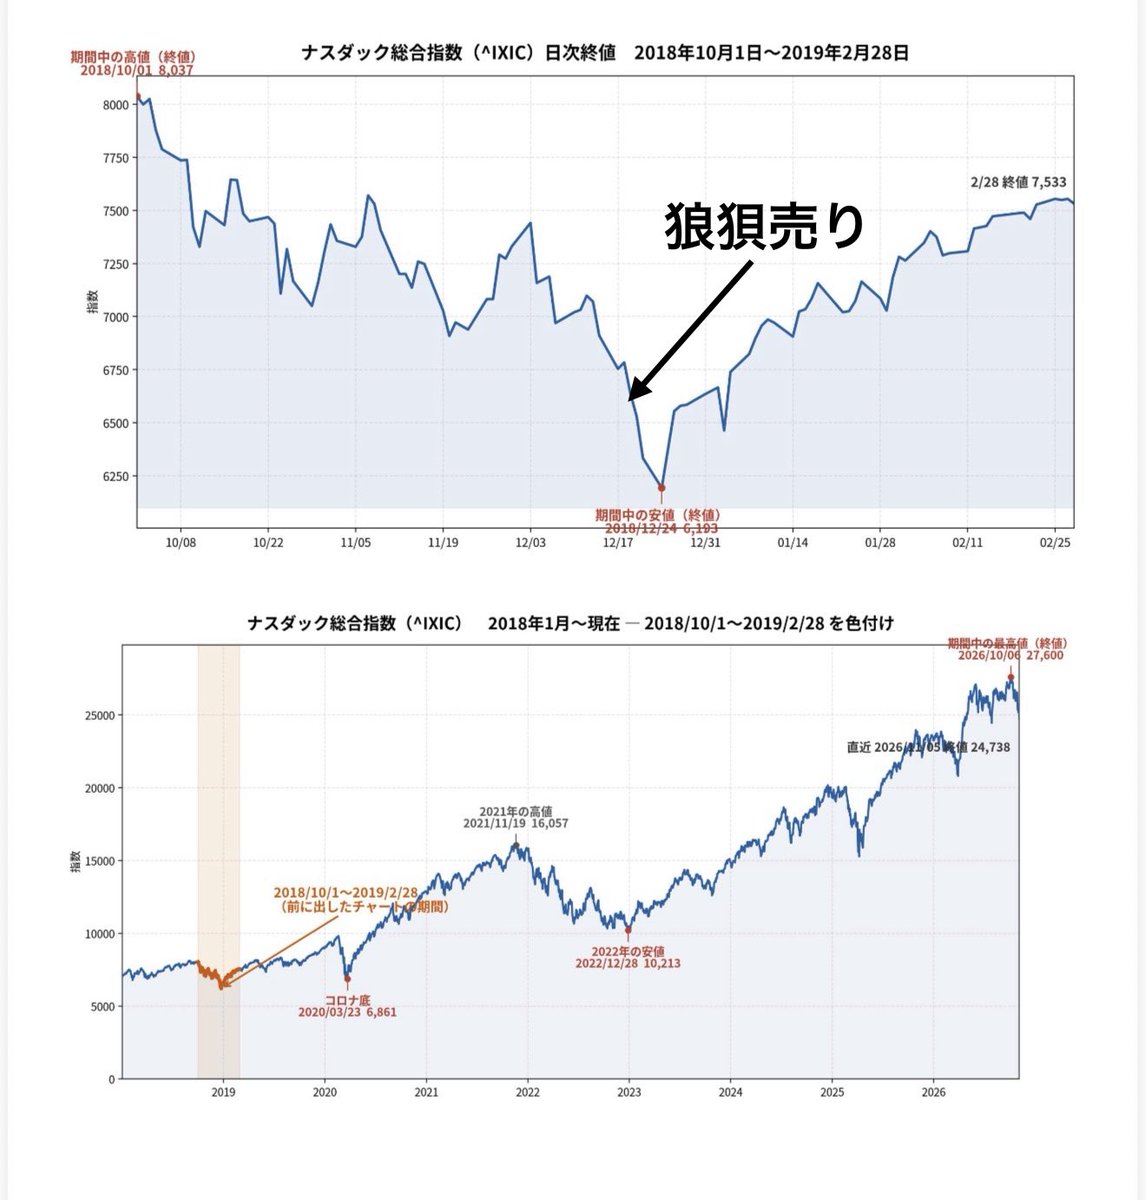
18位👇2枚の上のチャートは、2018年10月1日から翌年2月末までのナスダック総合です。 矢印のところが、私が今も悔しいと思っている、狼狽売りをした場所です。 下のチャートは、2018年1月から現在まで。オレンジの部分が、ちょうど上のチャートの期間にあたります。 狼狽売りをした後悔から、2019年2月末までにはほぼ買い戻し、長期投資を心に決めました。 でも、そこからすぐに資産が増えたわけではありません。チャートからも分かる通り、その後にはコロナショックと、2022年の1年をかけたダラダラ下げが待っていました。 「決めたことだから」と耐え続けた先に、やっと今の位置があります。その上り坂の途中にも大きな下げは2度ありました。 だから教訓として、自分の資産を"過去最高値"で見るのではなく、"下げ止まり"で評価することに、頭を切り替えました。長い目で見れば、下げ止まりそのものも、ちゃんと上がっているのです。 ただ、そう思えるようになるには時間がかかります。覚悟したと思っても、試練はその後も何度か来ます。 「持っている」こと、長期投資の難しさも、 少しは可視化されましたでしょうか。 #米国株 #投資 #ナスダック #長期投資27件の返信を読む
ひとこと解説
2018年のナスダックの暴落で、狼狽売りして悔しかった経験の共有
-
19位
ひとこと解説
暴落に耐えて、12月の配当や権利取りを意識するよう呼びかける投稿
-
20位高市内閣ーー年齢によらず高齢者も医療費を3割負担に 私は85歳 絶対に反対だ‼️ 怒りをもって抗議する🤬🤬 かつて、高齢者の医療費は無料だった 当時、日本のGDPは100兆円にも満たなかった いまGDPは670兆円超 若者から高い保険料をむしり取り、高齢者に過酷な負担を押しつける お金の使い方が間違っている🤬‼️‼️487件の返信を読む

ひとこと解説
高齢者の医療費を一律3割にする案に、85歳の立場から反対する投稿
-
21位
ひとこと解説
給料を使い切って親にお金をせびる娘について、部長が相談する短い話
-
22位
ひとこと解説
データセンター建設への規制をめぐる情報は、心理戦だという見方
-
23位
ひとこと解説
月額9100円の負担は、会社負担分を含めると年額21万8400円だという指摘
-
24位育休中にもらえるお金は、2025年4月に大きく変わりました。申請しないと1円も出ないものが2つ増え、申込書の書き方1つで止まるものが1つあります。 妊娠中のあなたへ。産休と育休のお金は、種類が多く、出す先も違い、しかも2025年4月に新しい給付が2つ加わりました。「会社がやってくれる」と思っていると、申請が必要なものを落とします。産休から復職後まで、もらえるお金を時期の順に全部並べ、金額の目安、条件、申請の仕方、よくある落とし穴まで書きます。長いので保存して、必要な時期に開いてください。 ■第1章:全体の地図(時期の順) ①産休中:出産手当金(健康保険)、出産育児一時金(健康保険) ②育休中(1歳まで):育児休業給付金(雇用保険)。夫は出生時育児休業給付金(産後パパ育休)も ③2025年4月から:出生後休業支援給付金(雇用保険)。夫婦で条件を満たすと28日間は実質10割 ④延長中(1歳〜2歳):育児休業給付金の延長 ⑤復職後:育児時短就業給付(雇用保険。2025年4月から) ⑥ずっと:児童手当、子どもの医療費助成、社会保険料の免除 ⑦別に考えるもの:住民税(育休中もかかる) 出す先は、会社経由でハローワーク(②③④⑤)、健康保険(①)、役所(⑥)の3つです。 ■第2章:出産手当金(産休中) □誰が:勤務先の健康保険(協会けんぽ・健康保険組合)に入っている本人 □いくら:標準報酬日額の3分の2×産休の日数。月給30万円なら1日約6,700円、産前42日+産後56日で約65万円 □いつ:産休が終わってから申請し、1〜2か月後に振込。会社が手続きすることが多い □国民健康保険の人(自営業など):原則なし 産休中は会社から給与が出ないことが多いので、この手当が産休中の収入です。 ■第3章:出産育児一時金 □誰が:健康保険または国民健康保険に入っている本人(または被扶養者) □いくら:1児につき50万円(産科医療補償制度の対象の出産。対象外は48.8万円) □どうやって:直接支払制度なら病院が受け取り、出産費用との差額を払うか受け取る。制度を使わない場合は自分で申請 出産費用が50万円を超える病院では、差額を退院時に払います。超えない場合は、差額が後日振り込まれます(申請が必要)。 ■第4章:育児休業給付金(育休中の柱) □誰が:雇用保険に入っていて、育休前の2年間に、賃金の支払いの基礎になる日が11日以上ある月が12か月以上ある人(原則) □いくら:休業開始時の賃金の67%(育休開始から180日まで)、その後50%。上限額があります □税金:非課税。社会保険料も免除されるので、手取りの感覚では額面の8割前後 □いつ:育休開始から2か月ごとに申請。申請から1〜2週間で振込。初回は育休開始から4か月後の月末までが申請期限 □どうやって:会社経由でハローワーク。本人の記入欄と、通帳の写しが必要。会社が対応しない場合は本人が直接申請できます 「会社が勝手にやってくれる」と思って、初回の書類を会社に戻さないままになるケースがあります。育休に入る前に、会社の担当者と「いつ何を出すか」を確認しておいてください。 ■第5章:産後パパ育休と出生時育児休業給付金(夫) □産後パパ育休:子の出生後8週間以内に、最大4週間(2回に分割可)取れる育休 □給付:出生時育児休業給付金。休業開始時の賃金の67% □申し出:原則2週間前まで □通常の育休も別に取れる(産後パパ育休のあとに続けて、または1歳までの間に) 夫の育休は、「産後すぐに4週間」と「入園後に慣らし保育の期間」の2回に分けて取る家庭が増えています。 ■第6章:出生後休業支援給付金(2025年4月から・新設) 2025年4月1日以降に育休を取る場合の新しい給付です。 □条件:子の出生後8週間以内(母は産後休業後8週間以内)に、夫婦ともに14日以上の育休を取ること。配偶者が専業主婦(夫)、ひとり親などの場合は、本人だけで条件を満たします □いくら:休業開始時の賃金の13%相当を、最大28日間上乗せ。育児休業給付(67%)と合わせて80%になり、社会保険料の免除と合わせると手取りはほぼ10割相当 □申請:会社経由でハローワーク。育児休業給付金と一緒に申請することが多い □落とし穴:夫婦の「どちらか」ではなく「両方」が14日以上。妻だけ育休で夫が取らないと、妻の分も出ません(例外あり) 夫が産後に14日以上取るかどうかで、28日分の13%(月30万円なら約3.6万円)が出るか出ないかが決まります。 ■第7章:育休の延長と給付金の延長 □原則:1歳まで。保育園に入れない場合、1歳6か月まで、さらに入れなければ2歳まで延長。給付金も延長 □条件:1歳(1歳6か月)の誕生日の前日までに認可保育園などに申し込み、入れなかった通知があること □2025年4月からの変更:延長の申請時に申込書の写しなどを出し、「速やかな復帰のための申込」かどうかが確認されます。通えない遠方の園だけを書く、申込書の「延長希望」「入所保留でもよい」欄にチェックを入れる、といった申込は延長が認められないことがあります □つまり:入れたら入る前提で申し込み、それでも入れなかった場合だけが延長の対象 「申込書の書き方1つで止まるもの」がこれです。申込書の延長希望欄にはチェックを入れない。通える園を書く。復職予定日は入園日に合わせる。この3つを守ってください。 ■第8章:パパ・ママ育休プラス 夫婦で育休を取ると、子が1歳2か月になるまで育休を取れる仕組みです(給付も)。 □条件:配偶者が子の1歳の誕生日の前日までに育休を取っていること、など □使い方:妻が1歳まで、夫が1歳〜1歳2か月、のように時期をずらす □早生まれなど、1歳の誕生日から入園まで空白がある場合に、空白の一部を埋める方法になります ■第9章:育児時短就業給付(2025年4月から・新設) 復職後の給付です。 □条件:2歳未満の子を育てるために時短で働き、賃金が時短前より下がっていること。雇用保険に入っていること □いくら:時短中の賃金の10%相当(上限あり。時短前の賃金を超えない範囲) □申請:会社経由でハローワーク。復職後に申請 □落とし穴:申請しないと出ません。「時短にしたけど給付のことを知らなかった」が起きやすい 時短で月24万円なら月2.4万円。1年で約29万円です。 ■第10章:社会保険料の免除 育休中は、健康保険料と厚生年金保険料が本人分・会社分とも免除されます。 □月の保険料:その月の末日が育休中、または同じ月に14日以上の育休があれば免除 □賞与の保険料:1か月を超える育休の期間に賞与の支払いがあれば免除 □年金の記録:免除期間も納めたものとして扱われ、将来の年金は減りません □産休中も同じく免除 手続きは会社が年金事務所に出します。自分で何かする必要は原則ありませんが、育休の開始日と終了日を会社に正確に伝えることが大事です。 ■第11章:住民税は止まらない □住民税は前年の所得にかかるので、育休中も請求が来ます □給付金は非課税なので、給付金から引かれることはありません □会社員は給与から天引きできなくなるので、自分で納める(普通徴収)か、会社が立て替えて復職後に精算する形 □6月に納税通知が届きます。育休前にフルタイムだった年の所得なら、年で10〜20万円程度になることも 育休中のお金で一番「聞いていない」と言われるのがこれです。育休に入る前に、会社に「住民税はどうなりますか」と聞いておいてください。 ■第12章:児童手当と医療費助成 □児童手当:3歳未満は月1.5万円(第3子以降は3万円)。2024年10月から所得制限なし。出生の翌日から15日以内に役所に申請。遅れると遅れた月の分はもらえない □子どもの医療費助成:自治体ごと。多くの自治体で中学生以降まで医療費が無料または定額。役所に申請 □出産後2週間で、出生届と一緒に役所で手続き。夫が行く家庭が多い ■第13章:自営業・フリーランスの場合 □育児休業給付金、出産手当金、出生後休業支援給付金、育児時短就業給付:対象外(雇用保険に入っていないため) □出産育児一時金:国民健康保険から出ます □国民年金保険料:産前産後の4か月分が免除(届出が必要) □国民健康保険料:産前産後の減免(届出が必要) 夫が会社員なら、夫の育休と給付を使って、妻の仕事の再開時期を調整する形が現実的です。 ■第14章:申請の時期を一覧にする □妊娠中:会社に産休・育休の申し出(育休は1か月前まで)。健康保険の出産手当金の申請方法を確認 □出産後:出産育児一時金(病院経由か自分で)。児童手当(15日以内)。医療費助成 □産休終了後:出産手当金の申請(会社経由) □育休開始後2か月:育児休業給付金の初回申請。出生後休業支援給付金も □その後2か月ごと:育児休業給付金の継続申請 □1歳の前日まで:保育園の申込(延長の条件) □保留通知が届いたら:延長の申請(会社経由) □復職後:育児時短就業給付の申請(時短の場合) □6月:住民税の納税通知(育休中も) ■第15章:数字で一度イメージしてみる 妻の賃金が月30万円、夫が月35万円の例です(数字は例)。 □出産手当金:約65万円 □出産育児一時金:50万円 □妻の育児休業給付金(1年):20万円×6か月+15万円×6か月=約210万円 □夫の産後パパ育休(4週間):約23万円 □出生後休業支援給付金(夫婦とも14日以上・28日分):妻約3.6万円+夫約4.2万円 □社会保険料の免除:妻は月約4.5万円×12か月=約54万円分の負担がなくなる □住民税:妻の前年所得分、年約15万円の請求は続く □復職後、時短なら育児時短就業給付:月約2.4万円 全部足すと、1年の育休で世帯に入るお金は400万円前後。申請の漏れがあると、ここから数万〜数十万円が消えます。 ■第16章:よくある落とし穴 □出生後休業支援給付金を知らず、夫が14日未満しか取らなかった □育児時短就業給付を知らず、時短で復職したのに申請していない □申込書の延長希望欄にチェックを入れて、延長が認められなかった □住民税の請求を知らず、6月に慌てた □児童手当の申請が15日を過ぎて、1か月分もらえなかった □育児休業給付金の初回の書類を会社に戻し忘れて、振込が遅れた どれも「知っていれば防げる」ものです。この投稿を、産休に入る前と、育休の初回申請の前に読み返してください。 ■第17章:会社に聞くこと(産休前) ①「出産手当金と育児休業給付金の申請は、会社がやってくれますか。私が書く書類と期限を教えてください」 ②「出生後休業支援給付金と育児時短就業給付の申請は対応していますか」 ③「育休中の住民税はどうなりますか」 ④「社会保険料の免除の手続きは会社がやりますか」 ⑤「夫の産後パパ育休の申し出の期限を教えてください」(夫の会社に) この5問で、育休中のお金の手続きの抜けは、ほぼなくなります。 ■第18章:月ごとに並べてみる(2027年5月生まれ・会社員夫婦の例) □2027年3月下旬:妻の産休開始。会社から給与なし(出産手当金の対象期間) □2027年5月:出産。出産育児一時金(病院経由)。夫は産後パパ育休を4週間(出生時育児休業給付金+出生後休業支援給付金)。出生届と児童手当を役所に □2027年6月:妻の産休終了、育休開始。出産手当金の申請(会社経由) □2027年6〜7月:妻の育児休業給付金の初回申請。出生後休業支援給付金も同時に □2027年8月、10月、12月、2028年2月、4月:育児休業給付金の継続申請(2か月ごと) □2027年6月、2028年6月:住民税の納税通知(育休中も) □2027年10〜11月:1歳4月入園の申込 □2028年4月:1歳になる月(5月)の途中入園の申込。入れたら入る前提 □2028年5月:1歳。入れなければ保留通知で延長の申請 □2029年4月:1歳4月入園。復職。時短なら育児時短就業給付の申請 時期ごとに「誰が何を出すか」を決めておくと、産後の忙しい時期に抜けません。 ■第19章:夫婦で分けておくこと □妻の会社の手続き(出産手当金、育児休業給付金):妻 □夫の会社の手続き(産後パパ育休、出生後休業支援給付金):夫 □役所の手続き(児童手当、医療費助成):夫(出産後2週間) □保育園の申込(延長の条件):どちらか1人が書き、もう1人が確認 □住民税の納付:請求が来る側 □復職後の育児時短就業給付:時短にする側 「妻の育休の手続きは妻、夫の育休の手続きは夫」が基本です。出生後休業支援給付金だけは「夫婦とも14日以上」が条件なので、夫婦で同時に動く必要があります。 ■第20章:金額の上限について 育児休業給付金には上限があります。賃金が高い人は、67%や50%をそのまま掛けた額にはなりません。 □休業開始時賃金日額に上限があり、その上限を超える分は給付の計算に入りません □上限額は毎年8月に見直されます □月給が45万円程度を超えると、上限にかかり始める目安です(年によって変わります) 自分が上限にかかるかどうかは、勤務先かハローワークで確認してください。上限にかかる場合、第15章の計算より少なくなります。 ■第21章:給付金が振り込まれない・遅いとき □初回の申請が遅れている:会社に書類を戻したか、会社がハローワークに出したかを確認 □2か月ごとの申請の間隔:申請してから1〜2週間で振込。申請月の翌月になることもある □育休の開始日が会社とずれている:会社が届け出た開始日と、自分の認識が違うと、支給の期間がずれる □口座の記載ミス:通帳の写しと申請書の口座が違う 振込が2か月以上ないときは、会社の担当者に「ハローワークへの申請日」を聞いてください。それでも分からなければ、ハローワークに本人が直接確認できます。 ■まとめ 育休のお金は、産休中の2つ、育休中の2つ、2025年4月からの新しい2つ、延長、復職後の1つ、ずっと続く免除と手当。全部で10種類前後あります。申請が要るものは申請し、申込書の書き方で止まるもの(延長)は書き方を守る。金額と条件は変わるので、勤務先・ハローワーク・役所で最新を確認してください。 入れそうかどうかの無料診断は、プロフィールの固定ポストから! 出産予定の方も、入園したい時期とクラスを選ぶだけで、住んでいる地域の入りやすさの目安が1分・無料で出せます(登録不要)。1件の返信を読む
ひとこと解説
2025年4月に変わった育休中の給付について、申請が必要なものを説明する投稿
-
25位
ひとこと解説
株の大暴落を妻に伝えたが、あまり関心を示されなかったという話
-
26位
ひとこと解説
ブシロードの会長が、トレカ市場は一度縮小すると語ったという報道
-
27位
ひとこと解説
1人前113円で作れる、もやしを使った節約つくねのレシピ
-
28位
ひとこと解説
障害年金への批判に対する、当事者からの反論
-
29位年末調整を職場の担当者へ提出されるタイプの皆様へ。 早めに出したげて。 期日までに出したげて。 ほんで期日に遅れるときは、遅れるって伝えてあげて。 保険料控除の証明書とかがまだなんやったら、その事情を伝えてあげて。 何も分からんねやったら、早めに聞きに来て。分からんことに対して、怒ったりせぇへんから。 (※分からんのにギリギリになって、なんなら期日過ぎてから来る人に対しては怒るよ。)(ってかそういう方に限って遅れよんねん。)(「年イチのことやからなぁ〜毎年分からんね〜んゴメンナ~www」…ならはよ来なはれ。配付された瞬間来なはれ。) 『ご自身で確定申告されますか?😊』っていう催促、それ冗談ちゃうで!担当者の本心やから! みんな!よろしく頼むで! #年末調整7件の返信を読む
ひとこと解説
年末調整の書類は、早めに期日までに職場へ出してほしいという呼びかけ
-
30位
ひとこと解説
歯科医院のバイトで、無給の準備時間があったという体験談
-
31位
-
32位アメリカでデータセンター建設が減速するなら日本に誘致しちゃダメなの? 半導体拠点とDC誘致しまくってAI特区作ればいいじゃん。 日本国内の半導体企業からの装置や材料調達、あとは国内企業に計算資源を優先的に回してもらえる枠もパッケージで。 あと電力も水もDC専用の割増料金にして、その分地域住民の負担軽減もセットで😌163件の返信を読む
ひとこと解説
米国でデータセンター建設が減速するなら日本に誘致できないかという提案
-
33位
ひとこと解説
米国で民主党が勝った後の株価下落に、米国人がどう反応するかという疑問
-
34位
ひとこと解説
NISAの損切りを、これ以上は耐えられないとして報告する投稿
-
35位
ひとこと解説
最後の給料が3842円だった友人の話をもとにした、退職時の注意
-
36位
ひとこと解説
相場の混乱を見て、インデックス投資が正解に近いと述べる投稿
-
37位
ひとこと解説
過去最高益の企業の株が下がるのはおかしいと疑問を呈する投稿
-
38位
ひとこと解説
下落が続く今は買い時なのかと尋ねる投稿
-
39位
ひとこと解説
含み損が4100万円というが、いつ支払うのかと尋ねる投稿
-
40位
ひとこと解説
米中間選挙で民主党が勝ち、データセンター規制への懸念で株が下がったというニュース
-
41位
ひとこと解説
株価急落でSBI証券の電話がつながらなくなったという投稿
-
42位
ひとこと解説
ソニーグループの中間決算が、ゲームや映画の好調で営業益43%増になったニュース
-
43位【70歳以上の医療費を原則3割に?働く世代の負担は、本当に減るのでしょうか。】 このニュースをわかりやすく説明します。 財務省が11月4日、70歳以上の人が病院などで払う医療費を、原則3割にするよう提案しました。 まず、決定した話ではありません。 今は、70歳以上の多くの人が1割か2割を払い、一定以上の所得がある人は3割を払っています。 保険が使える治療に1万円かかった場合、1割なら1,000円、2割なら2,000円、3割なら3,000円です。 ※実際には、月の自己負担に上限を設ける制度などもあります。 残りのお金は、保険料や税金などで支えています。 今回の提案は、高齢者本人が払う割合を上げ、働く世代の保険料の負担を軽くしようというものです。 Xでも、 「現役世代に負担を寄せ続けるのは限界だ」 という声がある一方、 「少ない年金で暮らす人が、病院に行けなくなるのでは」 という心配が出ています。 働いても保険料で手取りが減る。その苦しさを、いつまでも我慢で済ませてほしくありません。 だからこそ、聞きたいです。 窓口で払うお金を増やしたら、働く人の保険料は、いつ、いくら下がるのでしょうか。 そこが見えないまま負担増だけが進むなら、納得できません。 財務省は、所得が低い人が必要な医療を受けられるようにすることを前提にしています。その対策も、具体的に示してほしいです。 高齢者にも、働く世代にも、暮らしが苦しい人はいます。 誰がいくら多く払い、誰の負担がいくら減るのか。必要な治療を受けられなくなる人を、どう守るのか。 「制度を維持するため」で説明を終わらせず、一人ひとりの家計がどう変わるのかまで示してください。
 NHKニュース@nhk_news財務省“70歳以上の医療費負担 原則3割に引き上げを”財政審で https://t.co/FyyPPcAhgh #nhk_news6件の返信を読む
ひとこと解説
70歳以上の医療費を原則3割にする財務省案を、わかりやすく説明する投稿
-
44位「租税回避行為」という言葉そのものが、すでに政府の目線で作られた用語です。法律の範囲内で合法的に節税を工夫しただけの行為まで、この一語でまとめて非難されてしまう。 しかも「極端な節税だ」と判断するのは、徴収する側である税務署自身。本来、ある行為が合法か違法かを最終的に判断するのは裁判所であり、課税庁の一存で「これはやりすぎ」と線引きできる構造こそが問題です。納税者は常に後出しの解釈リスクに晒されることになります。罪刑法定主義に通じる原則からしても、税務署の裁量で租税回避の範囲が膨張していく現状は加護できません。news.yahoo.co.jp租税回避策、「指南役」に罰則検討 悪質な税理士に懲戒処分も 政府税調(時事通信) - Yahoo!ニュース4件の返信を読む
ひとこと解説
租税回避という言葉が、合法的な節税まで批判してしまうという意見
-
45位
ひとこと解説
年収900万円の場合の国民年金と厚生年金の保険料と年金額の比較
-
46位おはようございます。 (こんちには。) 年末調整の時期ですね。 年末調整とは、会社が毎月の給与・賞与から源泉徴収してきた所得税の合計と、1年間の正しい税額との差額を年末に精算する手続きです。 いわば、「会社が代わりにやってくれる確定申告のようなもの」 毎月の源泉徴収は「この月給が1年続いたら」という前提のざっくり計算です。 年末に1年分の給与が確定し、扶養や各種控除等を反映、払いすぎなら還付、足りなければ追加徴収します。 ⚠️注意点 ・扶養の状況 ・ひとり親・寡婦 ・障害者の有無(本人・配偶者・扶養親族) 会社に知られたくないと思わず、必ず申告してください。 控除額が大きく変わり、所得税の金額に直結します。 ※提出した情報は、翌年の毎月の給与から引かれる源泉徴収税額の計算にも影響します。 保険料などを払っている人は申告することで所得金額が下げられます。 ⚫︎申告できる主な控除 ・生命保険料や地震保険料 ・国民年金、国民健康保険料も対象です。 (給与から引かれている分は会社が処理するので書かないでね) 住宅ローン控除については、1年目は確定申告が必要、2年目以降から年末調整になります。 詳細はお近くの税理士さんか、国税庁のサイトで確認してください。4件の返信を読む
ひとこと解説
年末調整の仕組みを説明する、季節の投稿
-
47位
ひとこと解説
新税は導入後に際限なく税率が上がりかねないとして、増税に反対する意見
-
48位
ひとこと解説
フィジカルAIに10.5兆円、半導体に68兆円を国が投資するという報道
-
49位
ひとこと解説
手取り20万円台で貯金できる人は何を削っているのかという質問
-
50位
ひとこと解説
ふるさと納税で手に入れた包丁の切れ味に納得がいかず、メーカーに問い合わせた体験談




このランキングについて
X で前日から投稿された投資・節約・家計・税金・年金などお金の話題の投稿から、反応の大きいものを人の目で確かめて選び、総合スコアで50位まで並べています。
順位は総合スコア(いいね + リポスト×2 + 保存)で決めています。数値は収集した時点のもので、埋め込みの中の数値とは違うことがあります。
コメント5件